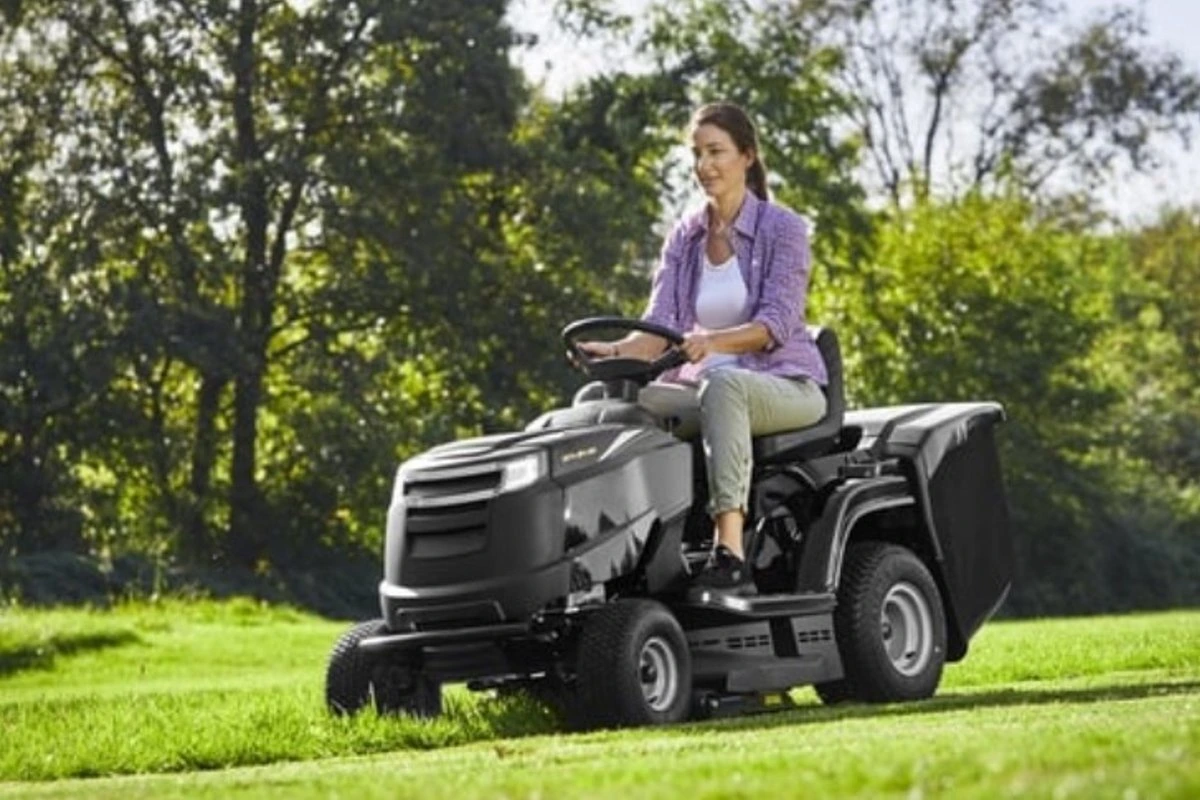
Хотя требования к дорожному страхованию распространялись на незарегистрированные транспортные средства уже в декабре 2024 года, страховщики по-прежнему сталкиваются с ситуациями, когда владельцы рабочей техники игнорируют соответствующие обязательства. Подъемник, погрузчик или трактор-газонокосилка в первую очередь считаются рабочими средствами, но при определенных условиях они также должны иметь дорожное страхование .
С 1 декабря 2024 года обязательное дорожное страхование распространяется также на часть транспортных средств, не зарегистрированных в дорожном регистре, а также на зарегистрированные внедорожные транспортные средства. Это означает, что дорожное страхование может потребоваться даже для транспортного средства, не имеющего номерного знака и используемого, например, на территории предприятия или частного дома.
„Что касается самокатов, то об обязанности оформлять дорожное страхование люди уже хорошо знают, поскольку эта тема широко освещалась в СМИ, а сами люди все чаще соприкасаются с этими транспортными средствами. В случае с рабочей техникой ситуация обстоит иначе. Подъемник или погрузчик рассматривается в первую очередь как рабочее средство, а газонокосилка – как машина для садовых работ, поэтому владельцу часто не приходит в голову, что и для такой техники может потребоваться дорожное страхование“, – рассказал эксперт по рассмотрению ущерба страхового общества Seesam Анти Отсла.
На какие транспортные средства распространяется обязательное дорожное страхование?
По словам страховщика, дорожное страхование наземного моторного транспортного средства, как правило, необходимо оформлять в том случае, если его заводская скорость превышает 25 км/ч или если заводская скорость превышает 14 км/ч, а масса транспортного средства составляет более 25 килограммов.
„Под обязательное страхование могут подпадать, например, более тяжелые электросамокаты и моноциклы, электросамокаты, самобалансирующиеся транспортные средства, тракторы-газонокосилки, подъемники, погрузчики и другая техника. Обязательное дорожное страхование также распространяется на зарегистрированные внедорожные транспортные средства, например, квадроциклы и снегоходы. Необходимо оценить технические характеристики машины, статус регистрации, а также то, где и как она используется“, – пояснил Отсла.
Несчастный случай с рабочей техникой тоже может обойтись дорого
Чаще всего ошибки при оценке страхового обязательства допускаются именно в отношении рабочей техники. Несчастные случаи с такими машинами часто происходят именно в ходе обычной работы, например, при маневрировании на своей территории или при погрузке. Одно неверное движение может повредить другое транспортное средство или конструкцию здания и привести к ущербу в тысячи евро.
„Чтобы причинить серьезный ущерб, на рабочей машине вовсе не обязательно двигаться с большой скоростью. Среди случаев причинения ущерба, которые рассматривались в Seesam, можно отметить, например, случай, когда погрузчик во время работы столкнулся с погрузчиком склада, что привело к ущербу в размере 8600 евро. В другом случае подъемник на наклонной поверхности врезался в фургон, и ущерб составил 4762 евро“, – привел Отсла примеры ущерба, причиненного погрузчиками или подъемниками.
Ущерб может быть причинен и вне обычных условий погрузки или маневрирования.
Так, в одном из случаев, рассматривавшихся специалистами Seesam по рассмотрению ущерба, трактор-лезовоз во время работы в лесу повредил подземный электрический кабель, что привело к ущербу в размере 20 320 евро.
„Обязательство по страхованию нельзя оценивать исключительно исходя из того, идет ли речь об автомобиле или о транспортном средстве с номерным знаком. Если у транспортного средства, подлежащего обязательному дорожному страхованию, отсутствует действующий полис дорожного страхования, то ущерб, причиненный третьему лицу, в конечном итоге может лечь на плечи владельца или пользователя транспортного средства“, – пояснил Отсла.
Страховка может понадобиться даже на своей территории
Владельцы рабочей техники не всегда задумываются об обязательном страховании, если эксплуатируют технику преимущественно на своем участке или на территории предприятия. Однако работа на своей территории не освобождает автоматически от обязательства про оформлению дорожного страхования.
„Страховое обязательство зависит от характеристик и использования машины. Это может относиться и к случаям, когда машина движется по пешеходной дорожке или проезжей части даже в течение короткого времени“, – пояснил Отсла.
На территории предприятия часто одновременно перемещаются рабочая техника, сотрудники, поставщики, другие транспортные средства. При маневрировании погрузчиком может быть поврежден, например, фургон или конструкция складского здания, а при перемещении погрузчика – какое-то другое имущество. Поэтому стоит проверить, требуется ли для транспортного средства дорожное страхование даже в том случае, если на нем, как правило, не ездят по общественным дорогам.
Машина без страховки может стать причиной значительных расходов
Если ущерб причинен транспортным средством, подлежащим обязательному страхованию, при отсутствии действующего дорожного страхования ущерб пострадавшей стороне, как правило, возмещает Фонд дорожного страхования (LKF). После этого LKF может на предусмотренных законом условиях взыскать выплаченную сумму с лица, на которое возложено обязательство по страхованию, или с лица, причинившего ущерб.
В качестве примера можно привести случай, когда рабочая машина, двигаясь задним ходом по территории фермерского хозяйства, врезалась в припаркованный внедорожник. Поскольку у рабочей машины не было дорожного страхования, LKF возместил пострадавшей стороне расходы на ремонт автомобиля в размере около 10 000 евро, а затем взыскала эту сумму с владельца рабочей машины.
„Если транспортное средство, подлежащее обязательному страхованию, причиняет ущерб, а страховка отсутствует, у владельца или пользователя транспортного средства может возникнуть обязанность возместить причиненный другим лицам ущерб за свой счет. Поэтому перед эксплуатацией транспортного средства стоит проверить, распространяется ли на него требование обязательного дорожного страхования“, – подчеркнул Отсла.
Если вы не уверены, требуется ли дорожное страхование для вашего погрузчика, трактора-газонокосилки, квадроцикла или какой-либо другой моторной машины, проверьте следующие обстоятельства:
1. Скорость движения – превышает ли она 25 км/ч или 14 км/ч?
2. Масса – если скорость, заявленная производителем, превышает 14 км/ч, превышает ли масса машины 25 килограммов?
3. Место эксплуатации – используется ли машина на территории, закрытой для общественного движения, или там могут также передвигаться другие люди и транспортные средства?